Tener acciones estadounidenses desde Dubái no te libra del impuesto de sucesiones de EE. UU. Tus herederos pueden acabar pagando hasta el 40% de ese patrimonio, y la mayoría de los expatriados lo descubre demasiado tarde.
La confusión es razonable: en UAE no existe un impuesto sobre la herencia. El problema no está donde vives, sino dónde está domiciliado el activo que dejas. Vamos a aclarar esto de una vez.
LA RESPUESTA CORTA
- En general: si tienes acciones de empresas estadounidenses o ETF domiciliados en EE. UU., esos activos entran en el radar del estate tax, vivas donde vivas.
- La clave está en: el domicilio del activo y tu residencia fiscal, no tu nacionalidad ni el país del bróker.
- Ojo con: el umbral para no residentes, anclado en 60.000 dólares desde 1988 y sin actualización por inflación.
Qué es el estate tax y por qué te alcanza aunque vivas en Dubái
El estate tax (el impuesto estadounidense sobre el patrimonio que una persona deja al fallecer, calculado sobre el valor de sus bienes en la fecha del fallecimiento) no grava a las personas: grava a los activos. Y lo hace con un criterio que sorprende a media colonia de expatriados.
Estados Unidos distingue entre ciudadanos y residentes permanentes, por un lado, y nonresident aliens (no residentes extranjeros, la categoría en la que cae un español, mexicano o colombiano que vive en Dubái sin green card), por otro. El primer grupo tiene una exención enorme. El segundo, no.
La cifra cuesta creerla: un no residente solo puede dejar 60.000 dólares en activos estadounidenses sin pagar estate tax, según las reglas publicadas por el Servicio de Rentas Internas (IRS). Ese umbral está fijado en la ley desde 1988 y nunca se ha indexado.
El umbral de 60.000 dólares para no residentes no se ha movido desde 1988; la inflación, en cambio, no ha parado.
Por encima de esa cantidad se aplican tipos que van del 18% al 40% sobre el exceso, con cálculo escalonado. En la práctica, una cartera de 500.000 dólares en acciones estadounidenses puede generar una factura fiscal de seis cifras antes de que los herederos reciban un solo título.
Qué activos entran en el cálculo y cuáles se quedan fuera
Aquí está la clave para medir tu exposición real. El estate tax no mira tu cartera entera: mira los US-situs assets (los bienes que la ley estadounidense considera situados en su territorio).
Entran, en términos generales, las acciones de sociedades constituidas en EE. UU. —Apple, Microsoft, Nvidia, Amazon— y los ETF domiciliados en ese país, incluidos los grandes índices que miles de expatriados compran desde su bróker internacional. Quedan fuera, en principio, las acciones de empresas no estadounidenses aunque coticen en Nueva York, y los ETF domiciliados en Irlanda, la vía más habitual entre inversores europeos en Dubái. Conviene confirmar cada vehículo, porque la estructura concreta importa.
El efectivo en cuentas bancarias no se considera, por regla general, un activo estadounidense a estos efectos. El saldo de liquidez dentro de una cuenta de valores es otro asunto: se han dado interpretaciones distintas y no es terreno para improvisar.
Eso sí, el debate sobre el domicilio del fondo es el que más dinero mueve. Un mismo índice como el S&P 500 comprado a través de un vehículo irlandés y de uno estadounidense puede tener consecuencias sucesorias completamente distintas para un heredero europeo o latinoamericano.
La Realidad Fiscal
La norma estadounidense es dura, pero no arbitraria, y tiene una puerta que muchos desconocen: los convenios de doble imposición en materia sucesoria (los acuerdos entre dos países para que un mismo patrimonio no tribute dos veces). España firmó uno con EE. UU. en 1990. El problema es a quién protege: se aplica a quien tiene su domicilio fiscal en España, no a quien ya lo trasladó a Dubái.
Para un mexicano, un argentino, un colombiano o un venezolano el escenario es distinto: no consta un convenio sucesorio vigente con EE. UU., así que no hay mecanismo que eleve ese umbral de 60.000 dólares ni que corrija la doble imposición. Aquí está la clave: la red de tratados estadounidenses en esta materia es corta y cambia poco, pero cada caso depende de nacionalidad, domicilio y tipo de activo.
Un convenio no te sigue por el mundo: si tu domicilio fiscal es Dubái, el tratado que firmó tu país de origen deja de cubrirte.
A eso se suma el otro lado del espejo. La residencia fiscal (el país donde la hacienda pública considera que debes tributar por tu renta mundial) no se rompe con un billete de avión. Si tu baja en España no quedó bien cerrada, Hacienda puede seguir considerándote residente y reclamar el impuesto sucesorio español sobre bienes que tú ya dabas por emiratíes. El criterio de los más de 183 días es el punto de partida, no la prueba definitiva.
Y está el Modelo 720 (la declaración informativa con la que un residente fiscal en España comunica sus bienes y derechos en el extranjero). Quien mantiene la residencia española y custodia acciones estadounidenses fuera debe informarlas cuando superan los 50.000 euros por categoría, según la Agencia Tributaria, con plazo del 1 de enero al 31 de marzo del ejercicio siguiente.
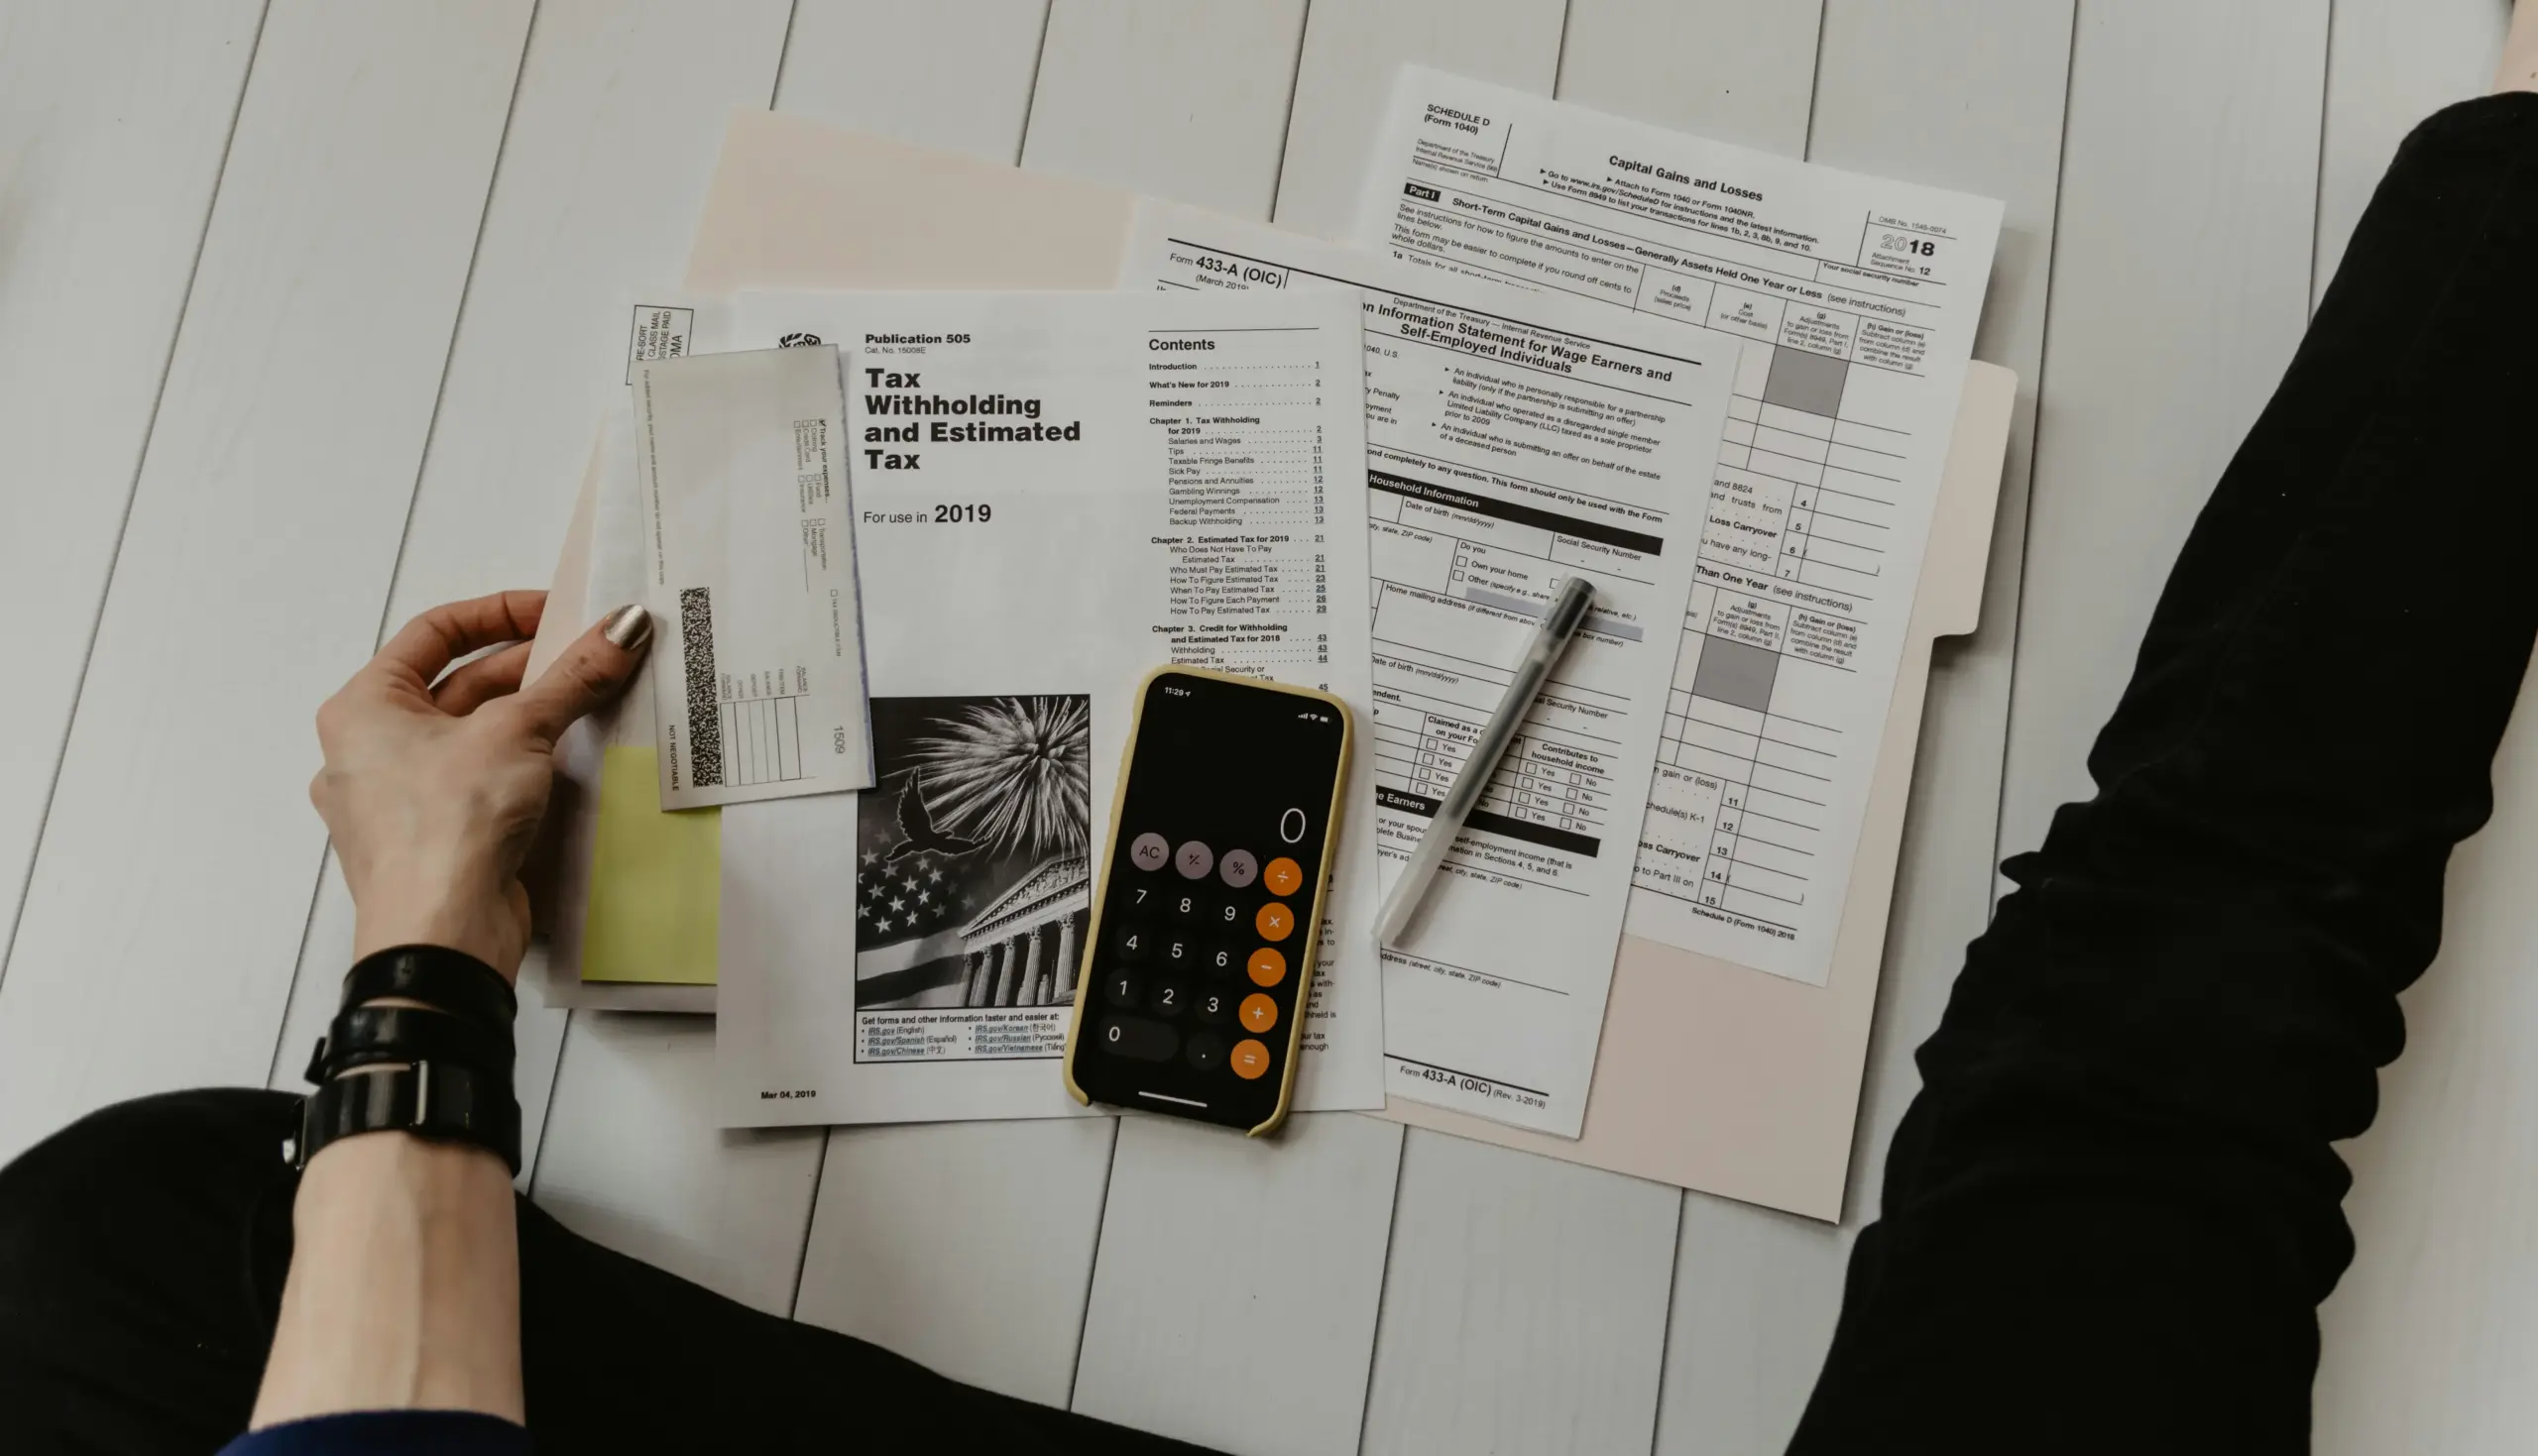
El trámite estadounidense tampoco es opcional ni cómodo: los herederos presentan el formulario 706-NA ante el IRS y liquidan en un plazo de nueve meses desde el fallecimiento, ampliable mediante prórroga. Muchos brókers exigen además una liberación formal del fisco estadounidense antes de transferir los valores, así que el proceso se hace en pleno duelo. Ahí el error sale caro.
Nada de esto significa que tengas que deshacer tu cartera ni que el estate tax sea inevitable. Significa que elegir vehículo con tu cuenta de Dubái tiene consecuencias que van más allá del TER del fondo. Y significa que esto depende de tu situación concreta —nacionalidad, domicilio, tipo de activo, valor y estructura familiar—, por eso conviene confirmarlo con un asesor antes de decidir.
Qué conviene revisar antes de que el problema llegue a tus herederos
Primero, identifica qué parte de tu cartera es estadounidense de verdad. Revisa el domicilio del fondo, no el índice que replica ni la moneda en la que cotiza. Un ETF que se compra en euros puede estar domiciliado en EE. UU.; otro que se compra en dólares puede estar domiciliado en Irlanda.
Segundo, ordena tu residencia fiscal antes de ordenar la cartera. El proceso administrativo de la residencia y los visados lo cubre Valeria en su guía; aquí lo relevante es que la baja en Hacienda y el certificado de residencia emiratí estén bien documentados, porque serán la prueba que se mire si alguien reclama.
Tercero, no improvises con estructuras societarias. Las free zone emiratíes y las sociedades en mainland tienen su propia fiscalidad —el corporate tax del 9% sobre beneficios por encima de 375.000 dirhams, según el Ministry of Finance de UAE— y una sociedad interpuesta no convierte por sí sola un activo estadounidense en un activo no estadounidense.
Lo que debes saber
- Umbral o cifra clave: 60.000 dólares de exención para no residentes en el estate tax estadounidense, sin indexación desde 1988, con tipos de hasta el 40% por encima (IRS).
- Plazo o fecha límite: el formulario 706-NA se presenta en los nueve meses siguientes al fallecimiento, con posible prórroga; el Modelo 720, del 1 de enero al 31 de marzo.
- Organismo competente: el IRS en Estados Unidos y la Agencia Tributaria en España.
- Advertencia principal: el error más común es creer que vivir en Dubái elimina la exposición; los herederos descubren la factura cuando el bróker bloquea la transmisión de las acciones.
Este artículo tiene carácter informativo. Para tu situación concreta consulta siempre con un asesor fiscal especializado en expatriados.