La relación entre IA e inversiones avanza, pero la fiscalidad sigue teniendo firma humana. Solo el 6% de los inversores particulares españoles usa la inteligencia artificial como fuente principal para contratar un fondo, y ningún asistente presenta por ti el Modelo 720 ni el Modelo 721.
LA RESPUESTA CORTA
- En general: la IA ordena información y compara productos, pero no asume ninguna obligación informativa ante la Agencia Tributaria.
- La clave está en: tu residencia fiscal y en si tus fondos o criptomonedas están depositados en el extranjero.
- Ojo con: dar por hecho que un asistente resuelve el Modelo 720 o el 721; la declaración la firma el titular.
Qué dice el dato: la IA informa, pero no firma
El VIII Estudio Observatorio Inverco, que la patronal española de gestoras publica cada dos años, incluyó por primera vez en su edición de 2026 una pregunta sobre el uso de la inteligencia artificial antes de contratar un fondo. El resultado: solo el 6% de los inversores particulares la señala como fuente principal. Entre las generaciones Z y millennial el porcentaje sube al 11%; baja al 6% en la generación X, al 1% entre los baby boomers y desaparece en la generación silenciosa.
Los datos completos dibujan a un inversor que sigue apoyándose en personas. El 71% realizó su contratación más reciente de forma asesorada, aunque el 59% no pagó de forma explícita por ese asesoramiento y solo el 12% lo hizo. Un 46% invierte a través de un contrato de gestión discrecional (la entidad decide las compras dentro del mandato que firma el cliente) y la Bolsa se mantiene como activo preferido para el 31%, tres puntos menos que dos años antes.
Qué es el Modelo 720, qué es el Modelo 721 y por qué no los cubre la IA
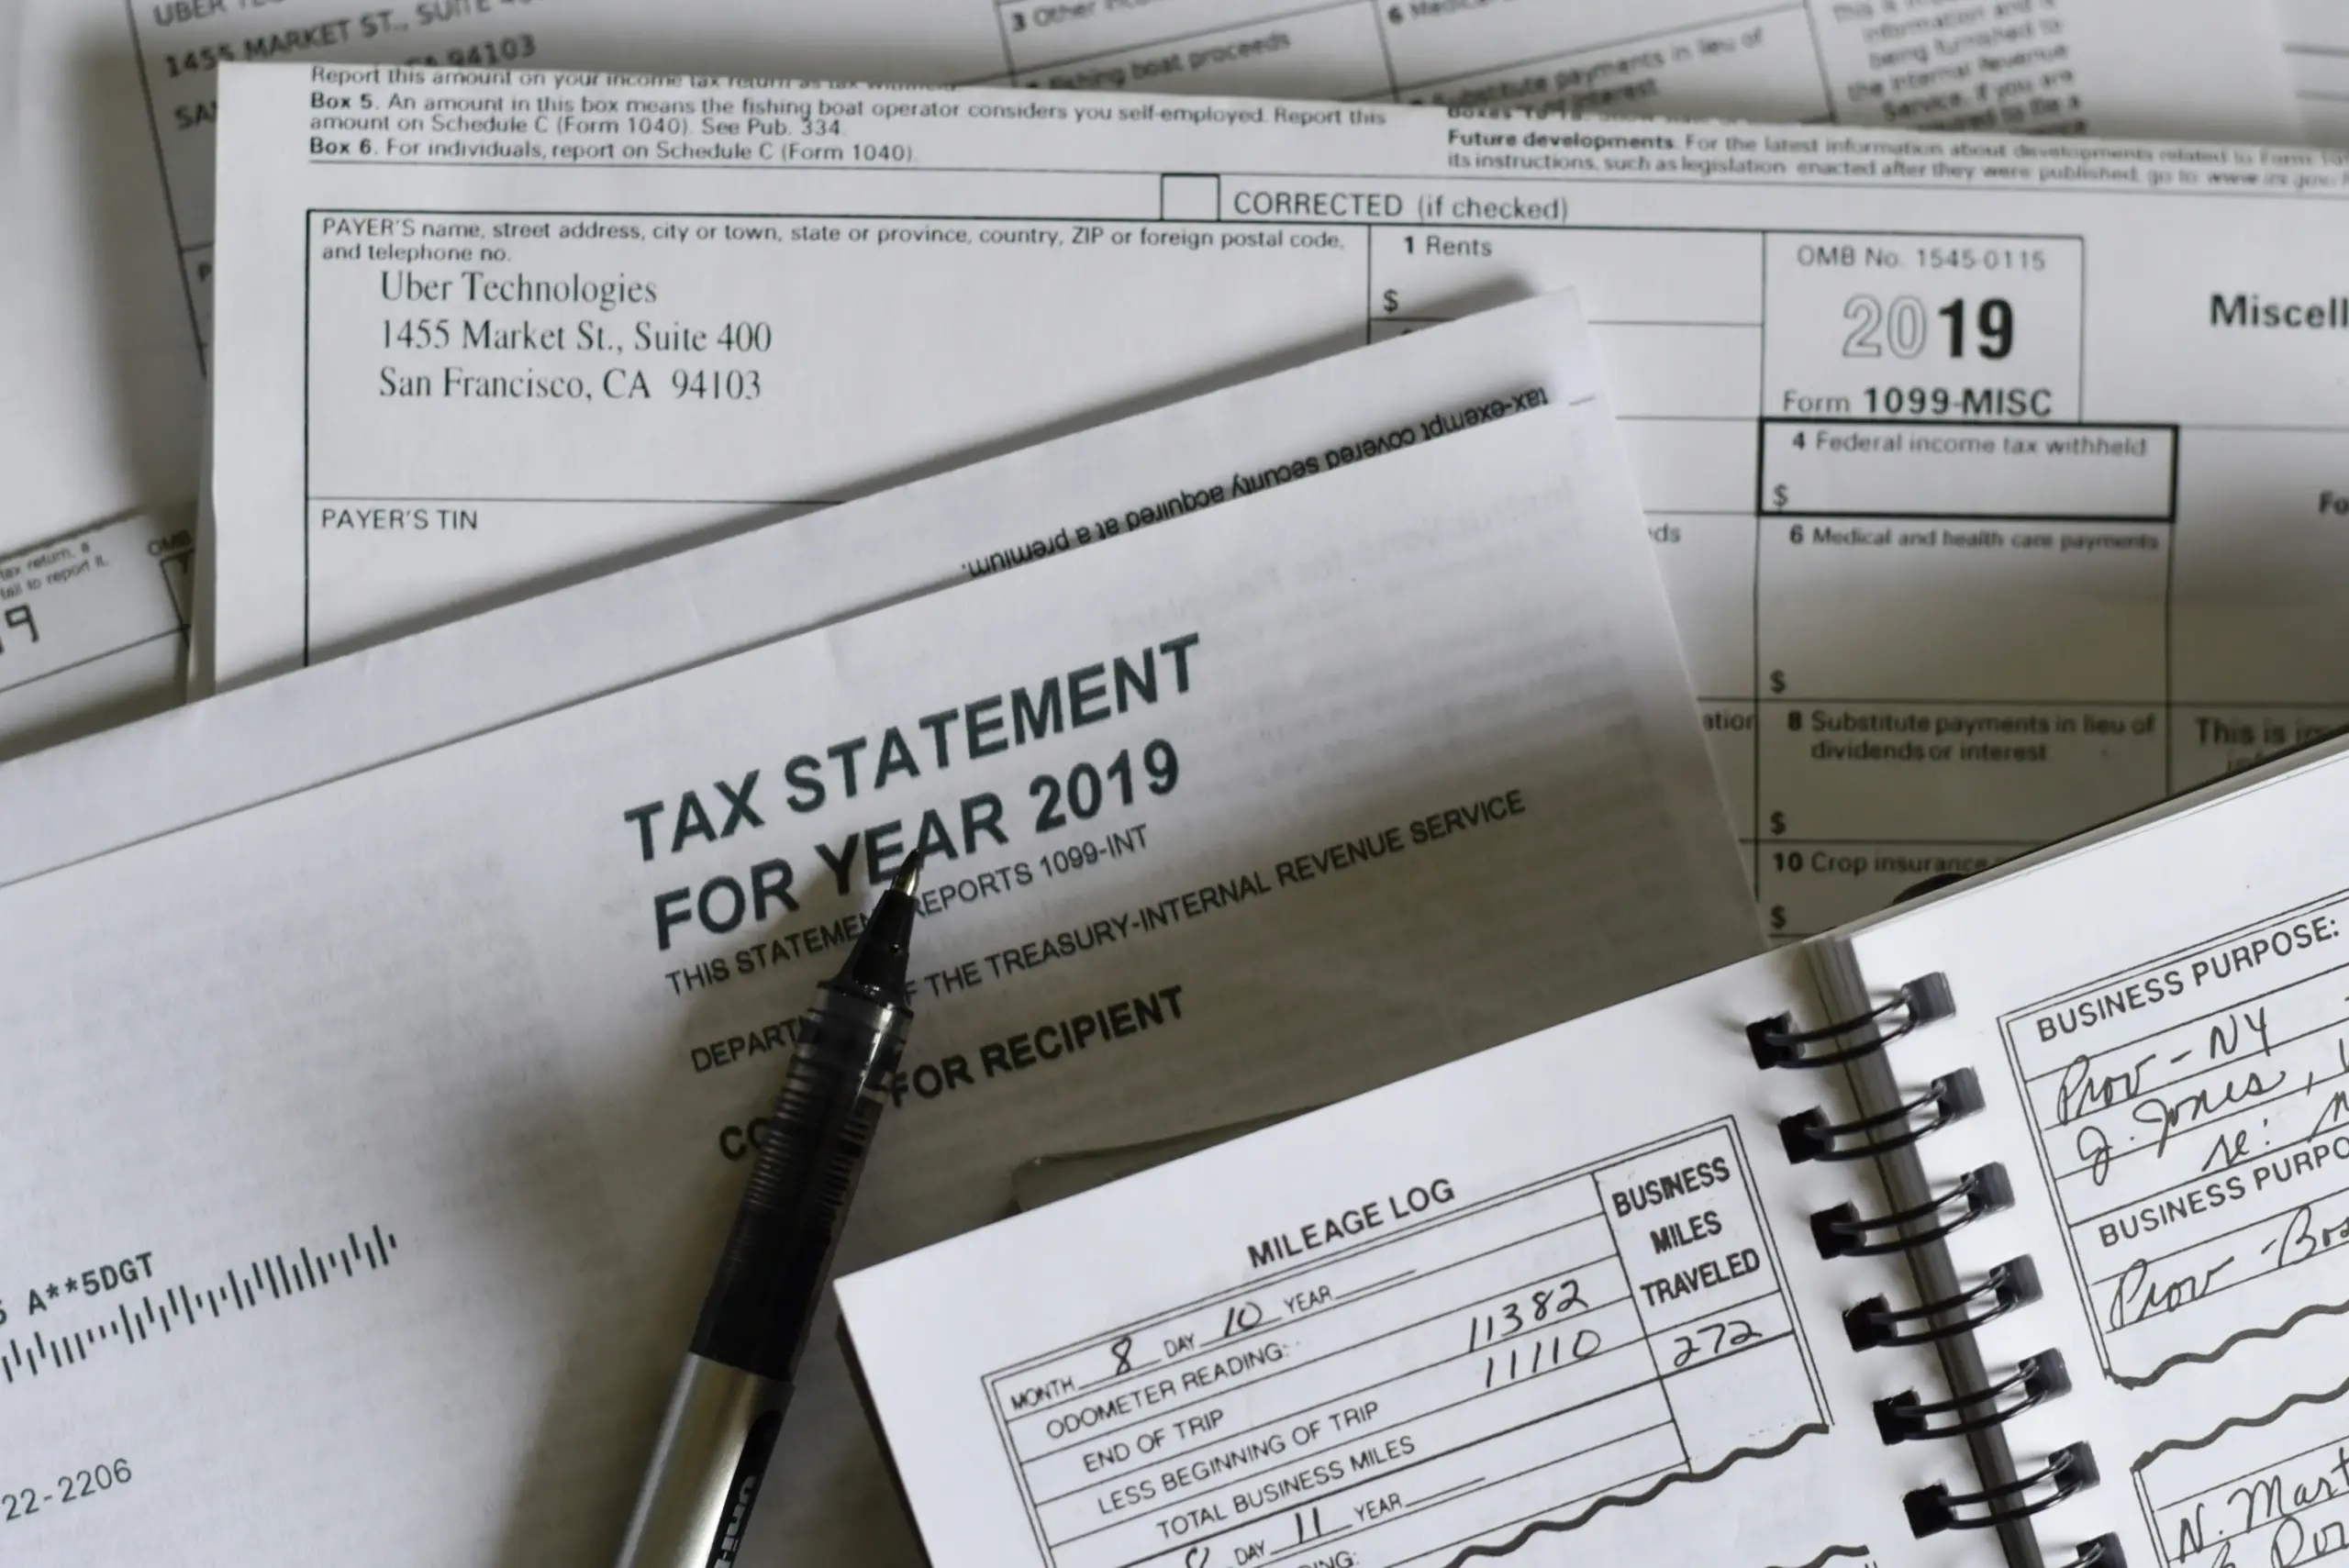
El Modelo 720 es la declaración informativa con la que un residente fiscal en España comunica a Hacienda los bienes y derechos que tiene en el extranjero. No es un impuesto ni genera un pago: es información. Se presenta cuando el conjunto de bienes de una misma categoría supera los 50.000 euros —cuentas, valores, inmuebles o seguros, según la Agencia Tributaria— y hay que volver a presentarlo si ese conjunto crece más de 20.000 euros respecto a lo declarado el año anterior. Los umbrales se revisan con el tiempo y conviene confirmarlos en la sede del organismo antes de cada campaña.
El Modelo 721 traslada la misma lógica a las monedas virtuales: declara las que un residente fiscal español tiene custodiadas en plataformas o entidades situadas fuera de España. Se aprobó mediante la Orden HFP/886/2023 y se aplica desde el ejercicio 2023, con un umbral equivalente de 50.000 euros y el mismo calendario de enero a marzo. Un exchange extranjero no presenta nada por ti: te facilita el saldo y el certificado, y la declaración la firma el titular.
Ningún asistente firma una declaración informativa: la responsabilidad del 720 y del 721 recae siempre en la persona titular.
La Realidad Fiscal
Aquí está la clave que el titular del 6% deja en segundo plano. La IA puede ayudarte a ordenar información, pero la obligación no nace de lo que consultes, sino de dónde vives fiscalmente. Se considera residente fiscal en España quien permanece más de 183 días en territorio español durante el año natural, además de otros criterios como el centro de intereses vitales, según el artículo 9 de la Ley del IRPF. Si esa condición se cumple, tu renta mundial se declara en España y tus fondos en un banco de Dubái entran en el radar informativo del 720.
El ángulo bilateral importa. El convenio de doble imposición España-UAE, en vigor desde 2007, reparte competencias entre los dos países y fija qué jurisdicción tiene preferencia según el tipo de renta. Pero el convenio no sustituye a la residencia fiscal: si sigues siendo residente en España, el convenio evita la doble imposición, no la declaración.
A eso se suma un dato que conviene explicar como lo que es. UAE no aplica, con carácter general, un impuesto sobre la renta a las personas físicas y, en cambio, introdujo un corporate tax (el impuesto de sociedades emiratí) del 9% sobre beneficios que superan los 375.000 dirhams, según el Ministry of Finance. Quien llega desde México, Argentina, Colombia o Venezuela debe comprobar si su país tiene convenio vigente con UAE, porque no todos lo tienen y los textos se actualizan.
La consecuencia honesta: el error caro no es usar la IA, es no presentar el 720 o el 721 creyendo que el banco, el exchange o el asistente digital lo han resuelto. La Agencia Tributaria puede requerir esa información y, en el peor escenario, abrir un expediente por no declarar bienes que estaban a tu nombre. Esto depende de tu situación concreta —y por eso al final te digo cuándo necesitas un asesor—. El próximo hito del calendario es el 31 de marzo de 2027, cierre de la campaña informativa del ejercicio 2026.
Cambiar de país no cambia por sí solo tu residencia fiscal: lo primero lo decides tú, lo segundo lo decide la ley con días y papeles.
El error de creer que declarar los fondos desde Dubái es cosa del banco
Una cuenta abierta en un banco emiratí, un fondo custodiado en Luxemburgo o unas criptomonedas en una plataforma extranjera son datos que conoce el titular y que la entidad no declara por él. La obligación informativa recae en el contribuyente, no en la entidad financiera. El banco te entrega certificados y extractos; el 720 lo presentas tú, con los umbrales y plazos que publica la sede de la Agencia Tributaria.
Y si ya no eres residente fiscal en España, la foto cambia. Un residente declara renta mundial; un no residente tributa solo por determinadas rentas de fuente española. La baja mal hecha es el error más común del expatriado, porque seguirá generando obligaciones aquí aunque su vida esté en Dubái. El proceso administrativo de la residencia y los visados lo detallamos con Valeria en otra guía; aquí lo que importa es la parte fiscal que nadie firma por ti.
Qué conviene revisar antes de la próxima campaña
Primero, tu condición de residente fiscal y la fecha exacta desde la que cambió, con documentación que lo respalde. Segundo, un inventario por categorías de lo que tienes fuera de España y si supera los umbrales del 720 o del 721. Tercero, el certificado de residencia fiscal emiratí si vives en UAE, que se solicita a la autoridad fiscal local y no a Hacienda. Y cuarto, la IA como apoyo: útil para ordenar papeles, insuficiente para decidir categorías o responder un requerimiento.
Lo que debes saber
- Umbral o cifra clave: el Modelo 720 y el Modelo 721 se activan cuando los bienes de una misma categoría superan los 50.000 euros, según la Agencia Tributaria; el dato de partida es que solo el 6% de los inversores usa la IA para contratar fondos (Observatorio Inverco, 2026).
- Plazo o fecha límite: del 1 de enero al 31 de marzo del ejercicio siguiente para ambas declaraciones informativas; la campaña del ejercicio 2026 cierra el 31 de marzo de 2027.
- Organismo competente: Agencia Tributaria en España y Ministry of Finance / Federal Tax Authority en UAE para el certificado de residencia fiscal.
- Advertencia principal: ninguna IA firma el 720 ni el 721; el error más común es creer que la entidad financiera lo presenta y acabar con un requerimiento por incumplir la obligación informativa.
Este artículo tiene carácter informativo. Para tu situación concreta consulta siempre con un asesor fiscal especializado en expatriados.