La estructura patrimonial expat no la inventó Amancio Ortega, pero su última operación en Chicago la ilustra mejor que cualquier manual. Pontegadea, el brazo inversor del fundador de Inditex, ha comprado una torre de oficinas en el distrito financiero de Loop por unos 490 millones de euros, según las fuentes conocedoras de la operación recogidas por Europa Press. Vamos a aclarar qué parte de esa jugada tiene sentido cuando el patrimonio es mucho más modesto.
LA RESPUESTA CORTA
- En general: diversificar el patrimonio fuera del país donde vives es legal, habitual y no exige montar un imperio societario. Lo que cambia todo es dónde te considera residente fiscal cada Hacienda.
- La clave está en: el orden. Primero se resuelve la residencia fiscal, después se compran activos.
- Ojo con: constituir sociedades o adquirir inmuebles antes de tener clara tu situación, porque cada paso deja rastro documental.
Qué ha comprado Pontegadea y qué lección deja para tu patrimonio
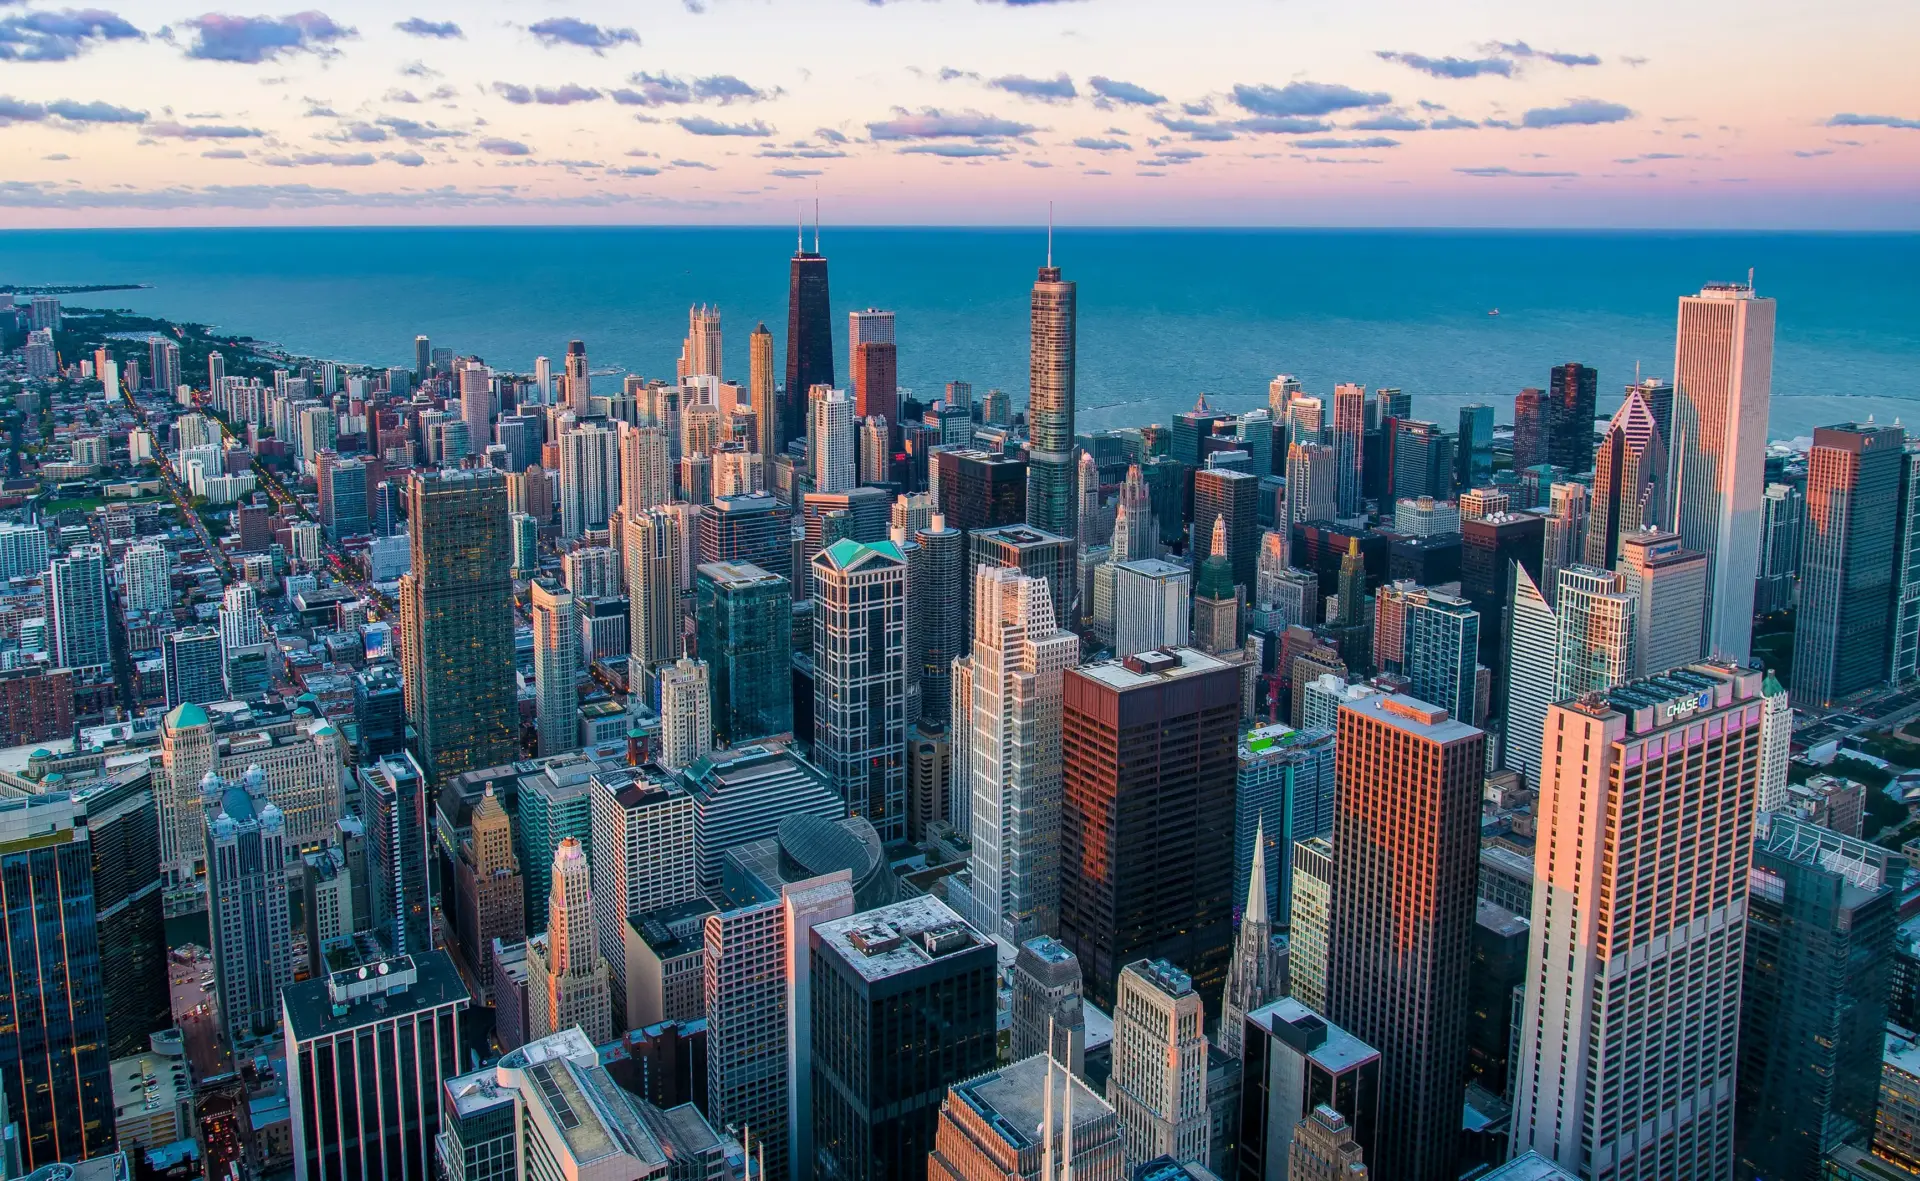
El edificio está en el número 1 de North Wacker Drive, en el Loop, el distrito financiero de Chicago. Tiene 51 plantas y llega con el 94% de sus espacios alquilados, con inquilinos como PwC, Fitch Ratings, UBS y el despacho Barnes & Thornburg. Las fuentes que cita Europa Press, a partir de información de CoStar, la sitúan entre las mayores ventas de oficinas de Chicago en los últimos años.
Ronda los 490 millones de euros, unos 550 millones de dólares. La compra incluye la asunción de una hipoteca titulizada de 353 millones de dólares que Irvine Company contrató en 2021, con vencimiento en 2031 y un tipo fijo del 2,71%: un pasivo que se hereda y que forma parte del atractivo de la operación.
Pontegadea no improvisa. Solo en 2025 cerró diez operaciones inmobiliarias por más de 1.655 millones de euros, y su cartera mezcla oficinas, hoteles, naves logísticas y bloques residenciales en España, Estados Unidos, Francia, Canadá y Corea. La lógica se repite: edificios no residenciales, en centros urbanos, con inquilinos solventes y contratos largos.
Qué es una estructura patrimonial expat y qué no es
Cuando hablamos de estructura patrimonial expat nos referimos a cómo una persona que vive fuera de su país organiza la titularidad de sus bienes: a nombre propio, mediante una sociedad patrimonial (una sociedad sin actividad operativa que se limita a poseer y gestionar activos) o a través de un holding familiar (una sociedad matriz que agrupa participaciones y propiedades de varios miembros de la familia). La inversión inmobiliaria internacional es su pata más visible.
Lo que una estructura así no es: no es una máquina de pagar menos impuestos, no es un traje que se pone y se quita según convenga y no es una fórmula para ocultar nada. Es, sobre todo, una decisión de orden: quién es titular de qué, dónde tributa cada renta y qué obligaciones de información genera.
Una estructura patrimonial no baja la factura fiscal por sí sola: ordena la titularidad, pero quien decide cuánto pagas es tu residencia fiscal.
En España, la residencia fiscal (el criterio por el que Hacienda considera que debes tributar por tu renta mundial) se determina, entre otros factores, por permanecer más de 183 días al año en territorio español o por tener ahí el centro de tus intereses económicos, según la normativa del IRPF recogida por la Agencia Tributaria. Si sigues siendo residente, tus inmuebles en Dubái, Miami o Chicago entran en tu declaración.
Emiratos Árabes Unidos no grava la renta de las personas físicas, pero eso no equivale a cero fiscalidad empresarial. El corporate tax grava con un 9% los beneficios que superan los 375.000 dirhams, según la Federal Tax Authority. Las free zones mantienen un 0% para determinadas rentas si la sociedad cumple los requisitos de sustancia y de ingresos cualificados. Ese 0% no es automático: es condicional.
La Realidad Fiscal
Aquí está el punto que más confusión genera. Comprar un inmueble en otro país no te convierte en no residente de nada. El reparto lo ordena el convenio de doble imposición España-UAE (el acuerdo bilateral para que una misma renta no se grave dos veces), cuyo texto es público: los inmuebles se gravan, con carácter general, en el país donde están situados. Eso sí, la residencia fiscal se decide antes de mirar convenios.
Además, no todos los países hispanohablantes tienen la misma relación fiscal con Emiratos. Algunos cuentan con convenio vigente y otros no, así que la pregunta sobre si una renta paga dos veces no tiene una respuesta única. Es un dato que se comprueba en el texto del tratado aplicable.
Y aquí aparece el riesgo que de verdad importa. Quien se muda a Dubái, conserva una casa en España y no regulariza su situación puede seguir siendo residente fiscal español, con obligaciones que creía haber dejado atrás: declarar su renta mundial, presentar el Modelo 720 (la declaración informativa de bienes y derechos en el extranjero) y responder por el Impuesto sobre el Patrimonio si su comunidad autónoma no lo bonifica.
El error caro casi nunca es pagar de más, sino descubrir con una sanción que Hacienda nunca te consideró no residente.
Los plazos son la parte más fácil de incumplir: el Modelo 720 se presenta entre el 1 de enero y el 31 de marzo del año siguiente, así que la próxima ventana se cierra el 31 de marzo de 2027 para los bienes que ya tuvieras a 31 de diciembre de 2026. Cada umbral y cada fecha conviene confirmarlos en la sede electrónica correspondiente, porque se actualizan.
Antes de comprar: residencia, información y titularidad
La primera decisión no es societaria, es personal: aclarar dónde vas a ser residente fiscal y desde qué fecha. Eso incluye revisar la baja en el padrón y el certificado de residencia fiscal emiratí. El proceso administrativo de la residencia (visados y permisos) se detalla en otra guía de esta casa; aquí nos ceñimos a la parte fiscal.
El segundo frente es la información: si mantienes activos en España, el Modelo 720 puede seguir siendo obligatorio durante años. El tercero es la titularidad: comprar a nombre propio o mediante una sociedad tiene consecuencias fiscales en las dos jurisdicciones y costes de mantenimiento. Ninguna de las tres se resuelve con una plantilla copiada: dependen de tu situación concreta y lo razonable es revisarlas con un asesor fiscal especializado en expatriados.
Lo que debes saber
- Umbral o cifra clave: el corporate tax emiratí grava con un 9% los beneficios que superan los 375.000 dirhams, según la Federal Tax Authority; en España, el mínimo exento del Impuesto sobre el Patrimonio es de 700.000 euros, según la Agencia Tributaria.
- Plazo o fecha límite: el Modelo 720 se presenta entre el 1 de enero y el 31 de marzo; la próxima ventana se cierra el 31 de marzo de 2027.
- Organismo competente: Agencia Tributaria en España y Federal Tax Authority en Emiratos Árabes Unidos.
- Advertencia principal: el error más común es adquirir inmuebles o constituir sociedades antes de resolver la residencia fiscal; puede derivar en doble tributación y en sanciones por incumplir obligaciones informativas.
Este artículo tiene carácter informativo. Para tu situación concreta consulta siempre con un asesor fiscal especializado en expatriados.